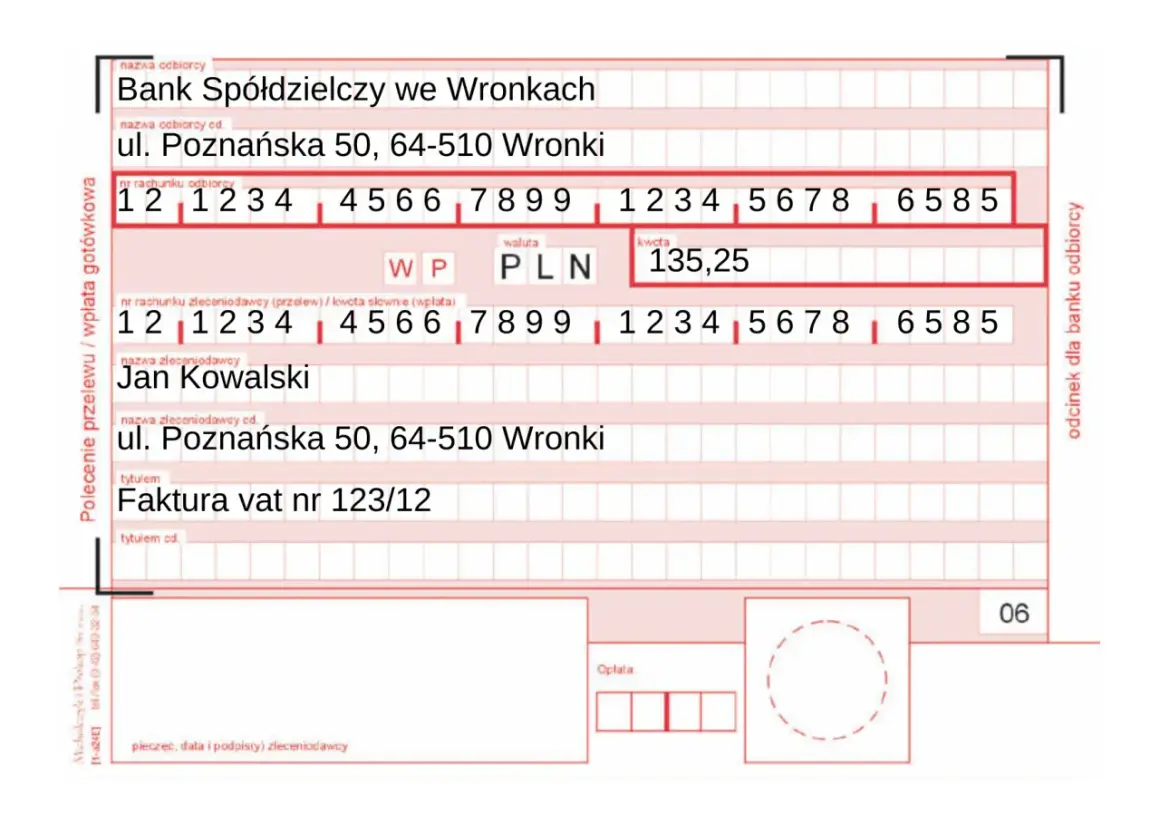
Potwierdzenie przelewu przydaje się wtedy, gdy trzeba szybko udowodnić, że pieniądze zostały wysłane albo zaksięgowane. W praktyce patrzę na taki dokument przede wszystkim jak na dowód jednej konkretnej operacji: kto zapłacił, komu, kiedy i na jaką kwotę. Poniżej pokazuję, jak go pobrać, co powinien zawierać i kiedy PDF jest lepszy od wydruku lub zrzutu ekranu.
Najważniejsze rzeczy, które warto mieć pod ręką
- Najpewniejszą formą jest dokument PDF pobrany z historii transakcji w banku.
- Dobry plik zawiera dane nadawcy i odbiorcy, kwotę, datę, tytuł oraz identyfikator operacji.
- W większości przypadków bank udostępnia go bez podpisu i pieczęci, bo liczy się dokument wygenerowany z systemu.
- Zrzut ekranu bywa pomocny doraźnie, ale przy sporze łatwiej go zakwestionować niż plik z banku.
- Jeśli transakcja nie została jeszcze zrealizowana, bank może pokazać tylko potwierdzenie zlecenia, a nie finalny dowód wykonania.
- Przy fakturach, reklamacjach i rozliczeniach firmowych najlepiej od razu zapisywać plik i nadawać mu czytelną nazwę.
Czym jest dokument potwierdzający przelew i kiedy się przydaje
To po prostu bankowy zapis jednej operacji, który pokazuje, że transakcja została wykonana albo przynajmniej przyjęta do realizacji. Najczęściej korzysta się z niego wtedy, gdy druga strona prosi o dowód płatności: przy zakupie, rozliczeniu z kontrahentem, zwrocie środków, reklamacji albo w kontaktach z księgowością. Ja traktuję go jako dokument operacyjny, a nie ozdobny załącznik - ma być czytelny i jednoznaczny.
W codziennym użyciu ważne jest jeszcze jedno rozróżnienie: wyciąg bankowy pokazuje wiele operacji za dany okres, a pojedynczy dokument dotyczy jednej konkretnej transakcji. Gdy ktoś potrzebuje dowodu zapłaty za jedną fakturę, wyciąg zwykle jest zbyt szeroki i mniej wygodny. Jeśli zaś masz tylko potwierdzenie zlecenia, ale nie finalnego wykonania, warto sprawdzić status operacji w historii rachunku, bo odbiorca może oczekiwać czegoś mocniejszego niż sam zapis o wysłaniu przelewu. To prowadzi prosto do pytania, skąd taki plik wziąć najszybciej.
Jak pobrać go z bankowości internetowej i aplikacji
W praktyce potwierdzenie przelewu najlepiej pobierać z historii operacji, bo tam bank trzyma pełne dane o transakcji i najczęściej udostępnia gotowy plik PDF. Nazwy zakładek bywają różne, ale logika jest podobna: historia, szczegóły operacji, pobranie dokumentu. Jeśli korzystasz z aplikacji mobilnej, proces zwykle zajmuje kilkanaście sekund.
- Zaloguj się do bankowości internetowej lub aplikacji mobilnej.
- Wejdź w historię transakcji albo historię rachunku.
- Odszukaj konkretny przelew.
- Otwórz szczegóły operacji.
- Wybierz opcję pobrania dokumentu, wysłania go na e-mail albo zapisania jako PDF.
- Sprawdź, czy plik zawiera pełne dane i czytelny status transakcji.
W części banków dokument można pobrać od razu po zleceniu przelewu, a w innych dopiero po jego wykonaniu. Zdarza się też, że system pokazuje dwie wersje: jedną z informacją, że operacja czeka na realizację, i drugą po jej zrealizowaniu. To istotna różnica, bo odbiorca, księgowość albo urząd mogą oczekiwać właśnie tej drugiej wersji. Właśnie dlatego warto sprawdzić nie tylko sam przycisk pobierania, ale też status transakcji.
Jeśli wysyłasz dokument dalej, dobrze od razu zapisać go lokalnie i nie polegać wyłącznie na tym, że będzie jeszcze dostępny w aplikacji. W razie problemu z historią operacji albo starszą transakcją będzie to po prostu szybsze rozwiązanie. Gdy już masz plik, najważniejsze staje się pytanie, co dokładnie powinno się w nim znaleźć.
Co powinno znaleźć się na poprawnym dokumencie
Dobry dokument nie musi być długi, ale musi być kompletny. Najlepiej, jeśli pokazuje wszystkie elementy, które pozwalają jednoznacznie zidentyfikować operację i powiązać ją z konkretną płatnością. Bez tego plik może wyglądać „oficjalnie”, a jednak niewiele wnosić.
| Element | Dlaczego ma znaczenie |
|---|---|
| Dane nadawcy i odbiorcy | Pozwalają sprawdzić, kto wysłał pieniądze i na jaki rachunek. |
| Numer rachunku | Ułatwia weryfikację, czy przelew trafił do właściwej osoby lub firmy. |
| Kwota i waluta | To podstawa przy rozliczeniu faktury, zwrocie albo reklamacji. |
| Data zlecenia i realizacji | Pomagają odróżnić moment wysłania od momentu zaksięgowania. |
| Tytuł przelewu | Łączy płatność z konkretną usługą, fakturą albo zobowiązaniem. |
| Status operacji | Pokazuje, czy przelew został już wykonany, czy tylko przyjęty do realizacji. |
| Numer referencyjny lub identyfikator transakcji | Ułatwia bankowi i odbiorcy szybkie odnalezienie operacji w systemie. |
W bankowych plikach PDF często pojawia się też informacja, że dokument został wygenerowany elektronicznie i nie wymaga dodatkowego podpisu ani pieczęci. To ważne, bo wiele osób nadal szuka „papierowego” potwierdzenia, choć w praktyce to właśnie wersja elektroniczna jest najwygodniejsza i najłatwiejsza do archiwizacji. Jeśli dokument ma być użyty w sporze albo przekazany dalej, liczy się przede wszystkim jego kompletność, a nie wygląd. Z tego wynika następna różnica: nie każda forma przekazania ma tę samą wagę.
PDF, wydruk czy zrzut ekranu
Jeśli mam wybrać jedną formę, wybieram PDF. Jest najbardziej uporządkowany, najłatwiejszy do zapisania i zwykle zawiera dane systemowe, które trudno podrobić bez śladu. Wydruk bywa przydatny, gdy ktoś koniecznie chce papier, ale nadal jest tylko kopią pliku. Zrzut ekranu traktuję raczej jako rozwiązanie pomocnicze, dobre na szybko, słabsze przy formalnej weryfikacji.
| Forma | Kiedy ma sens | Ograniczenia |
|---|---|---|
| PDF z banku | Gdy potrzebujesz pełnego dowodu płatności, archiwum albo załącznika do rozliczeń. | Wymaga dostępu do historii transakcji i zwykle musi zostać pobrany od razu. |
| Wydruk | Gdy druga strona prosi o papierową kopię. | Jest tylko odbitką dokumentu, więc sam w sobie nie dodaje wiarygodności. |
| Zrzut ekranu | Gdy trzeba pokazać status transakcji natychmiast. | Łatwo wyciąć fragment, a brak pełnych danych osłabia jego wartość dowodową. |
Jeżeli masz możliwość, nie wysyłaj samego screena bez kontekstu. Lepszy jest plik z banku albo screen uzupełniony o datę, kwotę i status operacji. W sporze to właśnie szczegóły robią różnicę. A skoro już mowa o sporach, warto wiedzieć, co zrobić, gdy bank nie pokazuje od razu właściwej wersji dokumentu.
Kiedy bank nie da od razu tego, czego potrzebujesz
Najczęstszy problem jest banalny: transakcja jeszcze nie została zrealizowana. Wtedy system może pokazać tylko potwierdzenie zlecenia, a nie finalny dowód wykonania. To szczególnie częste przy przelewach zleconych z wyprzedzeniem, operacjach oczekujących na sesję rozliczeniową albo płatnościach, które mają własny status pośredni.
- Przelew jest w trakcie realizacji - dokument końcowy pojawi się dopiero po zaksięgowaniu.
- Transakcja została anulowana - bank pokaże historię, ale nie wygeneruje standardowego potwierdzenia wykonania.
- Operacja jest bardzo stara - historia online może już nie obejmować całego archiwum.
- Przelew miał niestandardowy status - bank może używać innej nazwy dokumentu lub ograniczać jego pobranie.
- Wybrana forma płatności nie generuje klasycznego dokumentu w taki sam sposób jak zwykły transfer.
W takiej sytuacji najlepiej sprawdzić, czy bank oferuje wyciąg, duplikat albo dokument z obsługi klienta. Dla odbiorcy ważniejsze od nazwy pliku jest to, czy można z niego odczytać pełny przebieg operacji. Jeśli nie, czasem trzeba po prostu poczekać na rozliczenie albo poprosić bank o dodatkowe potwierdzenie. Następny krok to umiejętne użycie tego dokumentu w praktyce, a nie tylko jego pobranie.
Jak wykorzystać go przy sporze, księgowości i zwrocie środków
W realnych sytuacjach ten dokument działa najlepiej wtedy, gdy odpowiada na konkretne pytanie. Przy reklamacji potwierdza, że pieniądze faktycznie wyszły z konta. W księgowości pomaga przypisać wydatek do faktury. Przy zwrocie towaru albo zaliczki pokazuje, że płatność została wykonana na właściwy rachunek. Ja zwracam uwagę szczególnie na zgodność trzech rzeczy: kwoty, odbiorcy i daty.
Jeśli sprawa jest sporna, sam dokument nie zawsze wystarczy. Liczy się też status operacji, tytuł przelewu i numer referencyjny. Gdy dane są niepełne albo nieczytelne, druga strona może żądać dodatkowych wyjaśnień, a bank - zwłaszcza w przypadku starszych transakcji - może poprosić o więcej czasu na odszukanie operacji. Dlatego w poważniejszych rozliczeniach nie trzymałbym się tylko jednego pliku, lecz kompletowałbym także fakturę, potwierdzenie z systemu sprzedażowego i ewentualną korespondencję z odbiorcą.
W praktyce to właśnie kompletność dokumentacji rozstrzyga, czy płatność da się obronić szybko, czy trzeba będzie do niej wracać po kilku dniach. To prowadzi do ostatniej, bardzo prostej zasady: lepiej archiwizować od razu niż szukać po czasie.
Kilka nawyków, które oszczędzają nerwy przy każdej płatności
- Zapisuj dokument od razu po wykonaniu przelewu, a nie wtedy, gdy ktoś o niego poprosi.
- Nadawaj plikom czytelne nazwy, na przykład z datą, kwotą i odbiorcą.
- Przy ważnych płatnościach sprawdzaj status transakcji po zaksięgowaniu, nie tylko po zleceniu.
- Nie opieraj się wyłącznie na zrzucie ekranu, jeśli sprawa ma charakter formalny.
- Jeśli przelew dotyczy firmy lub faktury, trzymaj dokument razem z drugim papierem rozliczeniowym.
- Gdy bank pozwala, pobieraj plik PDF zamiast robić własny wydruk z ekranu.
Jeśli przyjmiesz jeden prosty standard, to właśnie ten: jeden przelew, jeden plik, jeden logiczny opis w nazwie. Dzięki temu szybciej znajdziesz dowód płatności, łatwiej go wyślesz i rzadziej będziesz wracać do historii operacji, kiedy potrzebujesz działać od ręki.