Wycena inwestycji rzadko sprowadza się do prostego pytania „ile zarobię”. Liczy się też moment wpływu gotówki, koszt kapitału i to, czy projekt naprawdę tworzy wartość po uwzględnieniu ryzyka. W praktyce wskaźnik NPV pokazuje właśnie to: czy przyszłe przepływy pieniężne są warte więcej niż dzisiejszy wydatek, a więc czy przedsięwzięcie ma sens ekonomiczny.
Najkrótsza droga do oceny opłacalności inwestycji
- Dodatnia wartość bieżąca netto zwykle oznacza, że projekt tworzy wartość.
- Wynik równy zeru to granica opłacalności, a wynik ujemny sygnalizuje słabą decyzję inwestycyjną.
- Najwięcej zależy od dwóch rzeczy: prognozowanych przepływów pieniężnych i stopy dyskonta.
- Przy porównywaniu projektów ważniejsze od samego procentu zwrotu bywa to, ile wartości faktycznie dodają.
- Najczęstszy błąd to mieszanie przepływów nominalnych z realnymi albo zbyt optymistyczne założenia.
Czym jest wartość bieżąca netto i co mówi o inwestycji
Wartość bieżąca netto to różnica między zdyskontowaną wartością przyszłych wpływów a początkowym nakładem na projekt. Brzmi technicznie, ale sens jest prosty: nie interesuje mnie sam przychód za dwa czy trzy lata, tylko to, ile on jest wart dzisiaj. Jeśli po przeliczeniu na obecną wartość zostaje nadwyżka, projekt może być atrakcyjny.
To jeden z najbardziej użytecznych wskaźników w finansach, bo łączy w sobie trzy rzeczy, których nie wolno rozdzielać: czas, ryzyko i kapitał. W gospodarce, inwestycjach firmowych, nieruchomościach czy większych wydatkach rozwojowych ta metoda pomaga oddzielić projekty faktycznie opłacalne od tych, które dobrze wyglądają tylko na slajdzie sprzedażowym.
W praktyce patrzę na to tak: dodatni wynik oznacza, że inwestycja ma potencjał, by zwiększyć wartość przedsiębiorstwa lub portfela. Wynik zerowy mówi, że projekt ledwo pokrywa koszt kapitału. Wynik ujemny sugeruje, że lepiej szukać innego wykorzystania pieniędzy. Z takiej logiki płynnie wynika pytanie, jak ten wynik policzyć bez popełniania podstawowych błędów.
Jak policzyć wynik krok po kroku
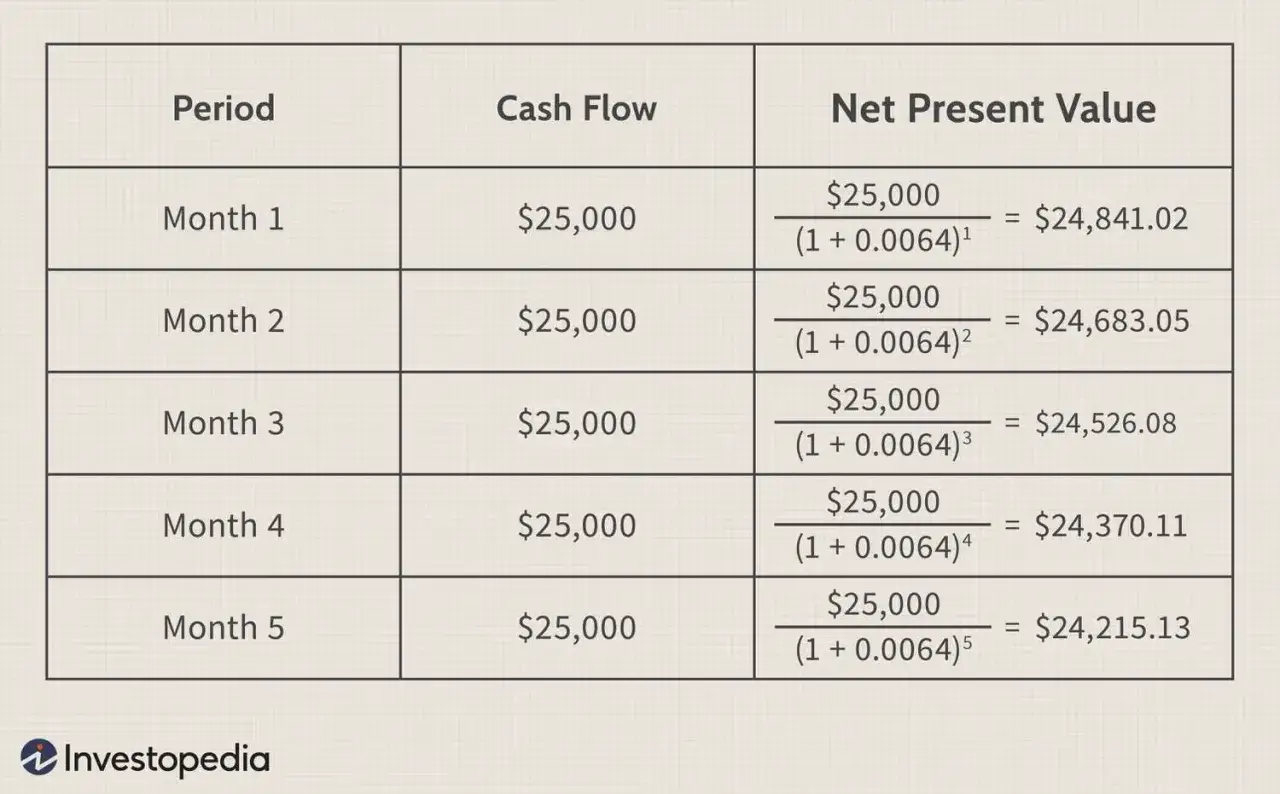
Najpierw trzeba zebrać trzy elementy: początkowy wydatek, przyszłe przepływy pieniężne i stopę dyskonta. Potem każdą przyszłą kwotę przelicza się na wartość dzisiejszą, a na końcu odejmuje koszt startowy. Wzór można zapisać prosto: wartość bieżąca netto = suma zdyskontowanych przepływów pieniężnych - nakład początkowy.
Jeśli rozpisuję to bardziej technicznie, używam zapisu:
NPV = Σ [CFt / (1 + r)t] - C0
gdzie:
| Symbol | Znaczenie | Na co uważać |
|---|---|---|
| CFt | Przepływ pieniężny w danym roku lub okresie | Nie mylić z zyskiem księgowym, bo to nie to samo |
| r | Stopa dyskonta | Musi odzwierciedlać koszt kapitału i ryzyko |
| t | Numer okresu | Im dalej w czasie, tym większe dyskonto |
| C0 | Nakład początkowy | To zwykle największy błąd w kalkulacji, jeśli jest zaniżony |
- Określ wszystkie koszty startowe, łącznie z wdrożeniem, szkoleniem, montażem i rezerwą na opóźnienia.
- Osobno oszacuj wpływy pieniężne w każdym okresie, najlepiej w ujęciu konserwatywnym, a nie „na oko”.
- Wybierz stopę dyskonta, która pasuje do ryzyka i źródła finansowania.
- Zdyskontuj każdy przepływ do wartości bieżącej.
- Odejmij nakład początkowy i sprawdź, czy wynik zostawia margines bezpieczeństwa.
Na tym etapie ważna jest konsekwencja, bo nawet niewielka zmiana założeń potrafi odwrócić wynik. Dlatego po samym rachunku zawsze trzeba jeszcze sprawdzić, jak interpretować otrzymaną liczbę.
Jak interpretować dodatni, zerowy i ujemny wynik
Interpretacja jest prostsza niż sama kalkulacja, ale w praktyce to właśnie tutaj najczęściej pojawia się pochopny wniosek. Dodatnia wartość bieżąca netto oznacza, że projekt powinien wygenerować więcej wartości, niż kosztuje. Wynik zerowy mówi, że inwestycja tylko pokrywa koszt kapitału. Ujemny wynik sygnalizuje, że z ekonomicznego punktu widzenia projekt nie broni się sam.
| Wynik | Znaczenie biznesowe | Co zrobiłbym dalej |
|---|---|---|
| Większy od zera | Projekt tworzy wartość | Sprawdzam jeszcze ryzyko, ale traktuję go jako kandydata do realizacji |
| Równy zeru | Granica opłacalności | Szukam dodatkowej premii za ryzyko albo lepszej alternatywy |
| Mniejszy od zera | Kapitał pracuje zbyt słabo | Odrzucam projekt albo przebudowuję założenia |
Najbardziej mylące są projekty z wynikiem lekko dodatnim. Taki rezultat wygląda dobrze, ale przy drobnej zmianie kosztów, podatków albo terminów może szybko spaść poniżej zera. Właśnie dlatego nie patrzę wyłącznie na sam znak wyniku, tylko na bufor bezpieczeństwa. To prowadzi prosto do najważniejszego elementu całej metody, czyli stopy dyskonta.
Jak dobrać stopę dyskonta, żeby wynik był wiarygodny
Stopa dyskonta nie jest ozdobą wzoru. To filtr, który mówi, jak bardzo przyszłe pieniądze trzeba „ściąć” do wartości dzisiejszej. Jeśli wybiorę ją zbyt nisko, projekt wyjdzie sztucznie atrakcyjny. Jeśli przesadzę w drugą stronę, zablokuję dobre inwestycje. Dlatego w praktyce punkt wyjścia powinien być logiczny, a nie wygodny.
Najczęściej kieruję się trzema zasadami:
- dla projektów firmowych punktem odniesienia bywa koszt kapitału, często liczony przez WACC, czyli średni ważony koszt kapitału;
- dla prywatnych inwestycji sensownie jest patrzeć na koszt alternatywny, czyli to, ile mogłyby zarobić pieniądze w innym bezpiecznym zastosowaniu;
- im większe ryzyko przepływów, tym wyższa powinna być stopa dyskonta albo tym ostrzejsza analiza scenariuszy.
Jest jeszcze jedna rzecz, którą początkujący często pomijają: przepływy nominalne trzeba dyskontować nominalną stopą, a przepływy realne stopą realną. Mieszanie tych dwóch światów daje zafałszowany wynik. Jeśli w prognozie uwzględniasz inflację, nie możesz potem dyskontować tego tak, jakby inflacji nie było.
Właśnie tutaj metoda pokazuje swoją siłę, ale też swoje ograniczenia. Sama formuła jest prosta, natomiast jakość decyzji zależy od jakości założeń. Żeby to zobaczyć bez teorii, przejdźmy do krótkiego przykładu liczbowego.
Przykład obliczenia na prostym projekcie
Załóżmy, że projekt wymaga na starcie 120 000 zł. Przez kolejne trzy lata ma generować po 50 000 zł rocznego przepływu pieniężnego. Przyjmuję stopę dyskonta 10%. To nie jest wyjątkowo skomplikowany model, ale dobrze pokazuje logikę całej metody.
| Okres | Przepływ pieniężny | Współczynnik dyskonta | Wartość bieżąca |
|---|---|---|---|
| 0 | -120 000 zł | 1,0000 | -120 000 zł |
| 1 | 50 000 zł | 0,9091 | 45 455 zł |
| 2 | 50 000 zł | 0,8264 | 41 322 zł |
| 3 | 50 000 zł | 0,7513 | 37 566 zł |
Suma zdyskontowanych wpływów wynosi około 124 343 zł. Po odjęciu nakładu początkowego dostaję wynik na poziomie 4 343 zł. To dodatnia wartość bieżąca netto, więc projekt wygląda na opłacalny, ale nie jest to margines ogromny. Gdybym podniósł stopę dyskonta albo obniżył prognozowane przepływy, wynik mógłby szybko się odwrócić.
Taki przykład dobrze pokazuje, że liczy się nie tylko kierunek, ale i skala wyniku. Z tego samego powodu warto zestawić tę metodę z innymi miarami opłacalności, bo jedna liczba nie zawsze daje pełny obraz.
Jak ta metoda wypada na tle IRR i prostego okresu zwrotu
W praktyce inwestorzy i analitycy nie zatrzymują się na jednym wskaźniku. Najczęściej porównują wartość bieżącą netto z IRR, czyli wewnętrzną stopą zwrotu, oraz z prostym okresem zwrotu. Każda z tych metod odpowiada na inne pytanie, a dopiero razem dają pełniejszy obraz.
| Metoda | Na co odpowiada | Mocna strona | Ograniczenie |
|---|---|---|---|
| Wartość bieżąca netto | Ile wartości projekt tworzy ponad koszt kapitału | Pokazuje realny przyrost wartości w pieniądzu | Zależy od jakości założeń i stopy dyskonta |
| IRR | Jaka stopa zwrotu wynika z przepływów | Łatwo ją porównać z oczekiwaną stopą zwrotu | Może mylić przy niestandardowych przepływach lub projektach wzajemnie wykluczających się |
| Prosty okres zwrotu | Jak szybko wraca kapitał | Jest bardzo czytelny i prosty | Ignoruje wartość pieniądza w czasie po okresie zwrotu |
Jeśli dwa projekty konkurują o ten sam kapitał, zwykle bardziej ufam wartości bieżącej netto niż samej stopie procentowej z IRR. Dlaczego? Bo NPV pokazuje ile wartości tworzy projekt, a nie tylko jaką stopę zwrotu obiecuje. To różnica istotna zwłaszcza wtedy, gdy inwestycje są różnej skali.
Oczywiście okres zwrotu też ma sens, ale traktuję go raczej jako filtr bezpieczeństwa niż pełną miarę rentowności. Na końcu i tak wracam do pytania, co jeszcze może wypaczyć wynik, zanim podejmę decyzję.
Co sprawdzam przed decyzją, żeby nie przeszacować opłacalności
Nawet dobrze policzona wartość bieżąca netto może wprowadzać w błąd, jeśli założenia są zbyt „wygodne”. Najczęściej problem nie leży w samym wzorze, tylko w tym, co do niego włożono. Dlatego przed akceptacją projektu zawsze sprawdzam kilka rzeczy:
- czy w prognozie uwzględniono podatki, koszty serwisu, koszty utrzymania i ewentualne nakłady odtworzeniowe;
- czy uwzględniono kapitał obrotowy, czyli pieniądze zamrożone w zapasach, należnościach i rozliczeniach;
- czy istnieje wartość rezydualna na końcu projektu i czy została rozsądnie oszacowana;
- czy przepływy są scenariuszowe, a nie tylko oparte na jednym, optymistycznym wariancie;
- czy wynik został sprawdzony przy kilku stopach dyskonta, a nie tylko przy jednej.
To właśnie tu oddziela się analizę profesjonalną od „ładnej prezentacji”. Jeśli projekt przestaje wyglądać dobrze po niewielkim wzroście kosztów albo opóźnieniu przychodów o jeden okres, trzeba zachować ostrożność. Z punktu widzenia gospodarczego i inwestycyjnego taka wrażliwość bywa ważniejsza niż sam pozytywny wynik w bazowym scenariuszu.
W praktyce traktuję wartość bieżącą netto jako narzędzie do podejmowania decyzji, a nie jako wyrok bez odwołania. Dobrze policzona pomaga bardzo szybko odsiać projekty słabe, ale dopiero połączenie jej z rozsądną stopą dyskonta, analizą ryzyka i testem scenariuszy daje obraz, który naprawdę nadaje się do działania.