Poniżej rozkładam na czynniki pierwsze akcje Santander, ale nie w szkolny, encyklopedyczny sposób. Chodzi o to, żeby od razu wiedzieć, co kupujesz, gdzie to zrobić z Polski, jak odróżnić hiszpańską grupę od dawnego Santander Bank Polska i na jakie liczby patrzeć, zanim wejdziesz w transakcję.
Najważniejsze rzeczy, które trzeba wiedzieć od razu
- Jeśli interesuje Cię grupa Banco Santander, kupujesz akcje hiszpańskiego banku, a nie polskiego oddziału pod dawną nazwą.
- Od 28 kwietnia 2026 r. Santander Bank Polska działa na GPW jako Erste Bank Polska, więc nie warto mieszać tych dwóch tematów.
- Przy bankach ważniejsze od samego kursu są zwykle P/BV, ROE, CET1, marża odsetkowa i jakość portfela kredytowego.
- Zysk akcjonariusza może pochodzić zarówno z dywidendy, jak i ze skupu akcji własnych.
- Najczęstsze błędy to kupowanie „na markę”, bez sprawdzenia wyceny, ryzyka stopy procentowej i kosztów przewalutowania.
Najpierw odróżnij hiszpański bank od polskiej historii Santanderu
To pierwszy punkt, który ja sprawdzam, bo tu najłatwiej o pomyłkę. Banco Santander to duża hiszpańska grupa bankowa, notowana na rynkach zagranicznych, natomiast dawny Santander Bank Polska w 2026 roku przeszedł pod markę Erste Bank Polska. Jak komunikuje GPW, od 28 kwietnia 2026 r. akcje tej spółki są notowane jako ERSTEPL, z oznaczeniem EBP.
W praktyce oznacza to, że ktoś wpisujący temat „Santander” może mieć na myśli zupełnie dwa różne aktywa. Jeśli chcesz ekspozycji na globalną grupę Santander, szukasz instrumentu powiązanego z Banco Santander. Jeśli chodzi Ci o polski bank, musisz już patrzeć na Erste Bank Polska. Tego rozdziału nie warto pomijać, bo od niego zależą notowania, waluta, ryzyko i nawet to, jakie raporty czytasz.
To właśnie dlatego przy takich wyszukiwaniach zaczynam od identyfikacji spółki, a dopiero potem przechodzę do ceny, dywidendy i strategii. Gdy ten punkt jest jasny, reszta staje się dużo prostsza.
Gdzie kupić te akcje z Polski i jak ograniczyć zbędne koszty
Jeżeli inwestujesz z Polski, najczęściej masz trzy sensowne ścieżki: bezpośredni zakup akcji na rynku hiszpańskim, dostęp do amerykańskich ADR-ów albo pośrednią ekspozycję przez fundusz ETF. Każda z nich daje inny poziom kontroli, kosztów i wygody, więc ja nie traktuję ich jak zamienników 1:1.
| Opcja | Co kupujesz | Plusy | Ograniczenia |
|---|---|---|---|
| Bezpośrednie akcje | Udział w kapitale Banco Santander notowany na rynku hiszpańskim | Najczystsza ekspozycja na spółkę, pełne uczestnictwo w wynikach i polityce zwrotu do akcjonariuszy | Potrzebny broker z dostępem do odpowiedniego rynku, dochodzi przewalutowanie i prowizja |
| ADR | Amerykański odpowiednik akcji | Wygodny dostęp dla osób korzystających z rynku USA | To nadal instrument pośredni, z własną specyfiką i ryzykiem kursu USD |
| ETF sektorowy | Koszyk banków lub europejskiego sektora finansowego | Dywersyfikacja, mniejsze ryzyko pojedynczej spółki | Nie kupujesz już samego Santanderu, tylko cały koszyk |
Ja przed zleceniem sprawdzam trzy rzeczy: prowizję brokera, koszt przewalutowania i to, czy instrument jest notowany w walucie, którą chcę trzymać. Przy banku takim jak Santander różnica między „tanią” a „sensowną” transakcją często nie tkwi w kursie samej akcji, tylko w otoczce transakcyjnej. Jeśli chcesz mieć naprawdę czystą ekspozycję, ważniejszy od marketingu brokera jest dostęp do właściwego rynku i jasna struktura opłat.
To prowadzi już prosto do pytania, czy sam kurs akcji jest drogi, czy tani. Tu wchodzimy w wycenę banku, a nie tylko w cenę na ekranie.
Jak czytać wycenę banku, a nie tylko sam kurs
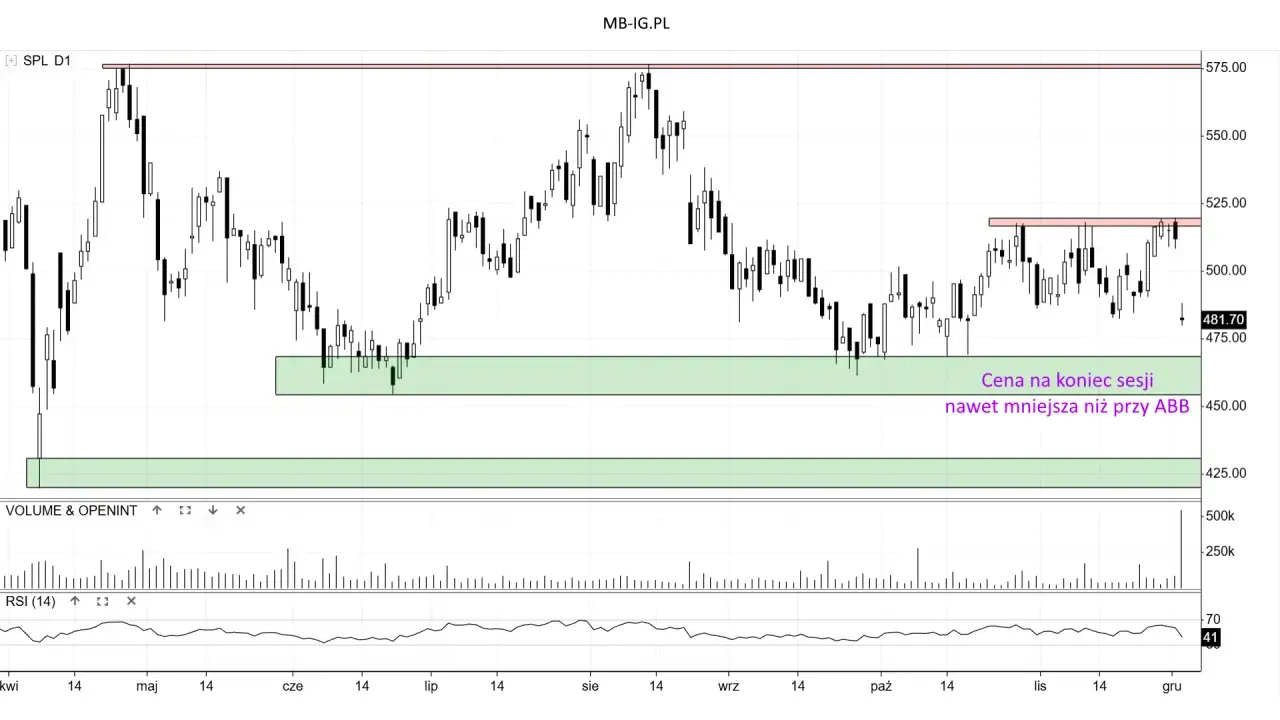
Przy bankach kurs nominalny mówi zaskakująco mało. Akcja za 50 euro nie musi być „droższa” niż akcja za 10 euro, bo liczy się przede wszystkim relacja ceny do wartości księgowej, rentowność kapitału i jakość bilansu. Ja patrzę tu na zestaw wskaźników, które razem dają dużo lepszy obraz niż pojedynczy wykres.
| Wskaźnik | Co oznacza | Jak go czytam w praktyce |
|---|---|---|
| P/BV | Cena do wartości księgowej | Pokazuje, ile rynek płaci za 1 euro kapitału własnego banku; poziom poniżej 1,0 bywa odbierany jako dyskonto, ale nie zawsze oznacza okazję |
| ROE | Stopa zwrotu z kapitału własnego | Im lepsza, tym skuteczniej bank wykorzystuje swój kapitał; jeśli ROE jest słabe, niska wycena może być uzasadniona |
| CET1 | Podstawowy bufor kapitałowy | Im większy zapas względem wymogów regulatora, tym większa odporność na gorszy okres |
| NIM | Marża odsetkowa netto | Pokazuje, ile bank zarabia na różnicy między kredytami a kosztem finansowania; dla banku to jeden z głównych motorów wyniku |
| NPL | Udział kredytów niespłacanych | Pomaga ocenić jakość portfela; gdy rośnie, rynek zwykle zaczyna wyceniać większe ryzyko |
W bankach lubię prostą zasadę: tania wycena bez solidnych fundamentów bywa pułapką. Jeżeli P/BV wygląda atrakcyjnie, ale ROE jest przeciętne, NPL rośnie, a marża odsetkowa się kurczy, rynek zwykle nie zaniża ceny bez powodu. Z drugiej strony dobry bank z mocnym bilansem i stabilnym zyskiem często utrzymuje wycenę wyżej niż przeciętny konkurent, bo inwestor płaci za jakość.
Takie podejście pomaga uniknąć najczęstszego błędu, czyli kupowania banku tylko dlatego, że „spadł i wygląda tanio”. Następny krok to sprawdzenie, co taki bank faktycznie oddaje akcjonariuszowi poza samym kursem.
Dywidenda i skup akcji własnych też liczą się do wyniku
W Santanderze zwrot do akcjonariusza nie kończy się na dywidendzie. Według strony inwestorskiej grupy, finalna gotówkowa dywidenda za drugą połowę 2025 r. wyniosła 12,5 euro centa na akcję, a wcześniejsza zaliczka 11,5 euro centa; równolegle uruchomiono program skupu akcji własnych o wartości do 5,03 mld euro. To ważne, bo część banków buduje atrakcyjność nie przez jednorazowy skok kursu, ale przez regularny zwrot kapitału.
Ja traktuję to tak: dywidenda daje gotówkę tu i teraz, a buyback zmniejsza liczbę akcji w obrocie, co może wspierać zysk na akcję i wycenę w dłuższym horyzoncie. Obie formy mogą działać razem, ale żadna nie jest gwarantowana na zawsze. W bankach wypłaty zależą od kapitału, regulacji i tego, czy zarząd uzna, że bilans jest wystarczająco mocny.
- Dywidenda jest czytelna, bo po prostu trafia na rachunek inwestora.
- Skup akcji własnych bywa mniej widoczny, ale potrafi realnie poprawiać parametry na jedną akcję.
- Najlepszy obraz daje nie sam procent dywidendy, tylko łączny zwrot kapitału do akcjonariusza.
- W słabszym otoczeniu bank może ograniczyć wypłaty szybciej, niż zakłada rynek.
Jeżeli oceniasz taką spółkę wyłącznie przez pryzmat samej dywidendy, łatwo przeoczyć, że bankowe payoff jest zwykle mieszanką kilku elementów. I właśnie tu pojawia się ryzyko, o którym wielu początkujących przekonuje się dopiero po pierwszej większej korekcie.
Co najbardziej psuje wynik przy bankowych spółkach
Największym błędem jest myślenie, że bank to „nudna, bezpieczna spółka”, więc prawie nic nie może pójść źle. Może. Zmiana stóp procentowych, wzrost rezerw kredytowych, presja regulacyjna albo jednorazowe zdarzenie korporacyjne potrafią mocno zmienić obraz inwestycji, nawet jeśli marka banku brzmi bardzo solidnie.
W przypadku Santanderu dodatkowym przykładem jest sama transformacja własnościowa w Polsce. To pokazuje, że marka nie zawsze oznacza stabilność struktury biznesu: czasem zmienia się właściciel, nazwa giełdowa, strategia albo polityka kapitałowa. Dlatego ja wolę patrzeć na model biznesu i bilans niż na samą rozpoznawalność logotypu.
- Stopy procentowe - gdy spadają szybciej niż oczekuje rynek, marża odsetkowa może się kompresować.
- Jakość kredytów - wzrost problemów ze spłatą oznacza większe rezerwy i słabszy wynik.
- Kapitał i regulacje - bank nie wypłaci tyle, ile chce rynek, jeśli musi utrzymać bezpieczne bufory.
- Waluta notowania - przy zakupie z Polski dochodzi ryzyko kursowe i koszt przewalutowania.
- Emocje inwestora - banki wyglądają spokojnie aż do momentu, gdy rynek zaczyna dyskontować gorszy scenariusz.
Najrozsądniejsza obrona przed tymi ryzykami jest banalna, ale skuteczna: nie kupować bez planu i nie koncentrować zbyt dużej części portfela w jednym banku. Ostatnia sekcja sprowadza to do prostych kroków, które sam stosuję przed wejściem w transakcję.
Jak podejść do zakupu bez emocji i bez zbędnych skrótów
Gdybym miał zbudować prosty filtr decyzyjny, zrobiłbym to tak: najpierw ustalam, czy chodzi mi o Banco Santander, czy o polski bank po zmianie marki. Potem sprawdzam rynek notowania, koszty dostępu i to, czy mam ochotę na ekspozycję bezpośrednią, czy pośrednią. Dopiero na końcu oceniam wycenę i politykę zwrotu kapitału.
- Ustal dokładnie spółkę i ticker, żeby nie kupić nie tego aktywa, które masz na myśli.
- Sprawdź prowizję, przewalutowanie i warunki rozliczenia w swoim biurze maklerskim.
- Porównaj P/BV, ROE, CET1 i jakość portfela, zamiast patrzeć tylko na wykres.
- Oceń, czy dywidenda i ewentualny buyback są dodatkiem do mocnego biznesu, czy próbą podtrzymania sentymentu.
- Ustal horyzont i wielkość pozycji, bo banki lubią cierpliwy kapitał bardziej niż krótkie emocje.
W praktyce właśnie taki porządek pracy daje najlepszy efekt: najpierw identyfikacja aktywa, potem koszty, potem fundamenty, a dopiero na końcu decyzja o wejściu. Przy dobrze zbudowanym portfelu Santander może być sensowną ekspozycją na duży europejski bank, ale tylko wtedy, gdy inwestor wie, co naprawdę kupuje i dlaczego.